
借金問題の解決策として多くの人が選択する「任意整理」。毎月の返済額が減って生活が楽になる一方で、どうしても気になるのが「ブラックリスト期間はいつまで続くのか?」という疑問ではないでしょうか。
「新しくクレジットカードを作りたい」
「車や家のローンを組みたい」
「スマホの本体代金を分割払いにしたい」
と思っても、審査に通らないと不安になりますよね…。
結論から言うと、任意整理後のブラックリスト期間は「完済してから約5年間」です。
この記事では、任意整理後にブラックリストが解除される正しいタイミングや、自分の信用情報の確認方法、さらにブラック明けにクレジットカードやローンの審査に通りやすくするための実践的なステップを分かりやすく解説します。
1. 任意整理後のブラックリスト期間は「約5年間」

「ブラックリストに載る」とは、個人信用情報機関に任意整理を行った事実(事故情報)が登録される状態を指します。
この事故情報が残っている期間は、金融機関からの新たな借入やクレジットカードの新規発行ができなくなります。
起算点は「任意整理の完了(完済)時」から5年
一番勘違いしやすいのが「ブラックリスト期間のカウントがいつから始まるか」という点です。
任意整理の場合、「手続きをした(和解した)タイミング」ではなく「任意整理した借金をすべて返し終わった(完済した)タイミング」から5年間カウントされるのが一般的です。
- 返済期間(3〜5年):事故情報が登録されたまま(ブラック状態)
- 完済後(5年間):引き続き事故情報が残る(ブラック状態)
- 完済から5年経過後:事故情報が削除される(ブラック解除!)
つまり、任意整理の和解後に3年かけて完済した場合、手続き開始から合計で「約8年間」はブラックリスト状態が続くことになります

ちなみに私も、任意整理したものが完済後5年がブラックの保有期間でした。

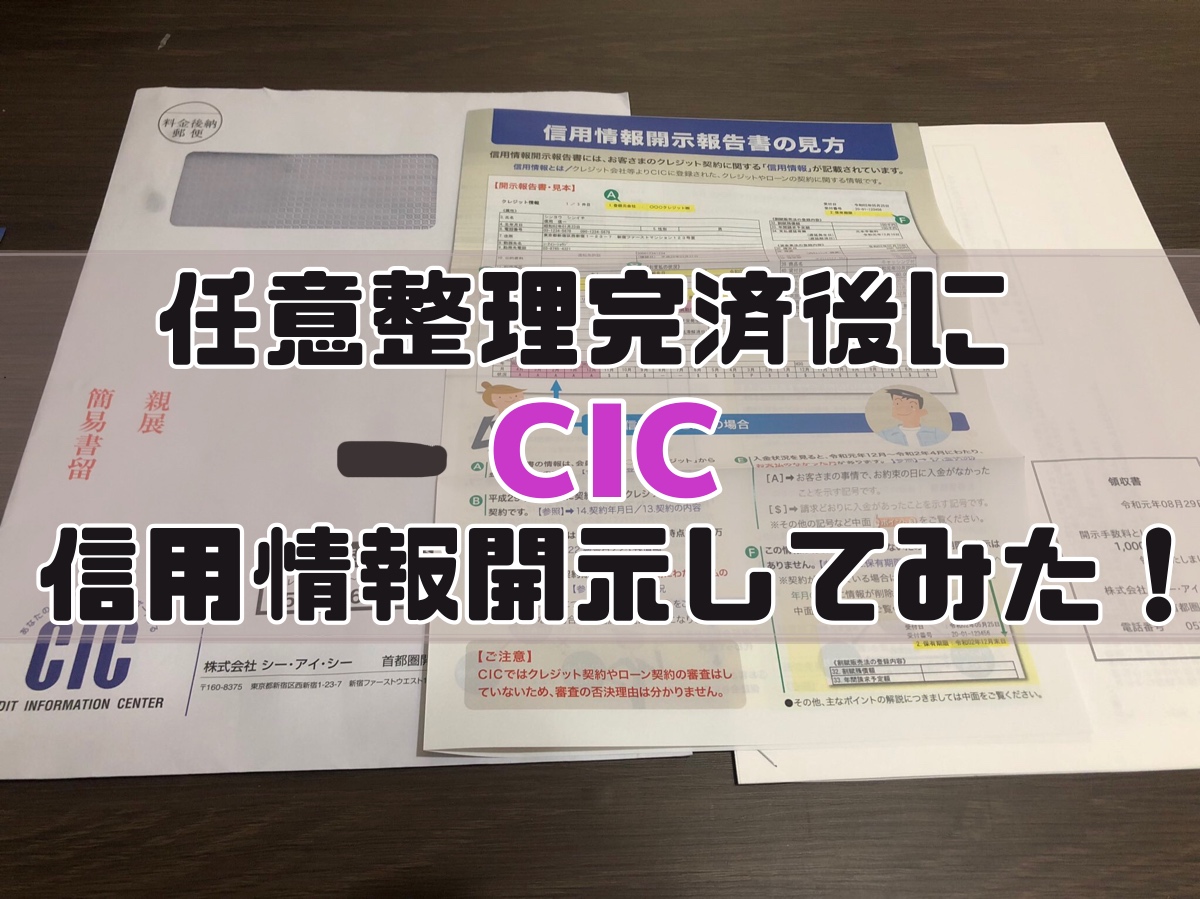
信用情報機関(CIC・JICC・KSC)ごとの登録期間
日本の主要な信用情報機関は以下の3つがあります。任意整理に関する事故情報の登録期間は以下の通りです。
| 信用情報機関 | 主な加盟先 | 事故情報の登録期間 |
|---|---|---|
| JICC(日本信用情報機構) | 消費者金融、信販会社 | 契約更新等または完済から5年 |
| CIC | クレジットカード会社、割賦販売 | 契約終了(完済)から5年 |
| KSC(全国銀行個人信用情報センター) | 銀行、信用金庫、農協 | 契約終了(完済)から5年 ※自己破産・個人再生は最長7年 |
※ケースによっては「和解時から5年」で消えるケースも一部ありますが、リスクを避けるためにも「完済から5年」を目安と考えておくのが最も確実です。


2. ブラックリスト期間中に「できること」と「できないこと」

ブラックリスト期間中(約5〜10年間)は、日常生活にどのような影響があるのでしょうか。整理して見ていきましょう。
ブラック期間中に「できないこと」
- クレジットカードの新規発行・更新・利用
- 各種ローン(住宅ローン、マイカーローン、フリーローン)の契約
- スマホ本体代金の「分割払い(割賦契約)」
- 他人の借金やローンの「保証人・連帯保証人」になること
- 消費者金融や銀行からの新たなカードローン借入

私も、何度もいろんな審査に挑戦しましたが(笑)、任意整理中の審査は惨敗でした…
ブラック期間中でも「できること(代行手段)」
「クレカが使えないと生活が不便…」と不安になるかもしれませんが、以下の代替手段を利用すれば現代社会でも困ることはほとんどありません。
- デビットカードを利用する(銀行口座から即時引き落としのため審査なし)
- プリペイドカード・PayPayなどのスマホ決済を利用する
- 家族カードを発行してもらう(親族が本会員であれば、自分の審査は不要)
- スマホ本体は「一括払い」で購入する(回線契約自体は可能)
- 賃貸物件を借りる(信販系の保証会社を避ければ賃貸契約は可能)

最初は不便かもしれないし、クレカ分割使えないのが不安かもしれないけど、、、慣れます!

3. ブラックリストが明けたか確認する「信用情報開示」の手順

「そろそろ5年経ったけれど、本当にブラックリストから消えているかな?」と不安な場合は、自分で信用情報を確認(開示請求)することができます。
オンラインで簡単に開示請求できる
CICやJICCは、スマホやパソコンからオンラインで簡単に開示請求が可能です(手数料:500円〜1,000円程度)。
- 各信用情報機関(CIC・JICC)の公式サイトにアクセスする
- 本人確認書類(運転免許証やマイナンバーカード等)をアップロード・認証する
- 手数料を支払う(キャリア決済やデビットカードが利用可能)
- 開示結果(信用情報照会書)を確認する
開示された書類の事故情報(異動情報)の記載が消えていれば、ブラックリスト解除の証明となります。

最近だと、CICはスコアリング表示もされるので、確認してみてください!
4. ブラックリスト解除後にクレジットカードやローンを通す4つのコツ

ブラックリストが解除されても、すぐに高額な住宅ローンを組んだり、難関なクレジットカードの審査に通るわけではありません。
事故情報が消えた直後の信用情報は、過去の利用履歴がまったく存在しない「スーパーホワイト」と呼ばれる状態になります。高齢でスーパーホワイトの場合、金融機関から「過去に債務整理をしたのでは?」と疑われるケースがあるためです。
以下のステップを踏んで、少しずつ信用を回復させていきましょう。
① まずは「クレヒス(信用履歴)」を育てる
ブラック明けにいきなり難易度の高いクレカに申し込むのではなく、まずは以下のような「審査が通りやすい取引」で良好な支払実績(クレヒス)を作りましょう。
- スマホ本体の分割払い(10万円以下の安価な端末)
- 審査が比較的柔軟なクレジットカード(楽天カード、ACマスターカード、外資系カードなど)
- デポジット型クレジットカード(事前に保証金を預けるタイプ)
毎月少額でも利用し、遅延なく期日通りに支払い続けることで、「この人は期日を守る信用できる人だ」という実績が構築されます。
ちなみに!!任意整理の返済も、毎月ちゃーんと信用情報に記録されます!だからこれも立派なクレヒスです。
② 任意整理した会社(およびそのグループ会社)は避ける
信用情報機関の事故情報が消えても、任意整理の対象にした金融機関の社内データベースには、過去のトラブルが残ります。これを「社内ブラック」と呼びます。
社内ブラックの会社では、何年経っても審査に通ることはほぼありません。そのため、カード作成やローン申請をする際は、過去に任意整理を行っていない全く別の金融グループを選びましょう。

まあでもこれ一般論で、某クレカで自己破産した人が、再度そのクレカでカード作れた事例を見ているので、永久に保有していることはなさそうです。
③ 短期間に複数のカード・ローンへ申し込まない(申込ブラック対策)
審査が不安だからといって、同時に何社も申し込むのは厳禁です。カードの申し込み履歴も信用情報に6ヶ月間記録されます。
一ヶ月に3社以上に申し込むと「資金繰りに困っているのではないか」と判断され、審査に落ちやすくなります(申し込みブラック)。カード申し込みは「1社ずつ、落ちたら6ヶ月空ける」のが鉄則です。

ちなみに私が喪明けでクレカ作った時は、半年間で4つのカードの審査に通りましたw

④ キャッシング枠は「0円」で申し込む
クレジットカードを申し込む際は、ショッピング枠のみにして「キャッシング枠」は0円(希望なし)で申し込みましょう。借入枠を設定しない方が、カード会社の審査ハードルが下がります。
5. 任意整理後の「住宅ローン」「マイカーローン」の考え方

任意整理後に「家を買いたい」「車を買いたい」という目標を持つ方も多いでしょう。
マイカーローンの場合
ブラック明け(完済後5年経過)であれば、クレヒスを半年〜1年ほど積むことで、マイカーローンの審査に通る可能性は十分にあります。頭金を少し多めに用意しておくと、さらに通過率は上がります。
旦那氏は、任意整理中に車のローンに通ってました。でも簡単には通らなかったので、基本はやはり難しいかもしれません。
住宅ローンの場合
住宅ローンは金額が大きいため、最も審査が厳しいローンです。完済後5年経過してブラックが明けていても、すぐには通らないケースがあります。
住宅ローンを成功させるためには、以下のポイントを意識してください。
- 完済から5〜7年以上期間を空ける(KSCの履歴完全消去を確認)
- 頭金を年収や購入額に応じた割合でしっかり準備する
- 勤続年数を2〜3年以上確保し、収入を安定させる
- フラット35など、比較的審査基準が明確な商品を検討する
我が家はなんと、任意整理完済1年経たずに、住宅ローンを組むことができました!

まとめ:ブラックリスト期間は未来のための準備期間!

任意整理後のブラックリスト期間についてポイントをまとめます。
- ブラックリスト期間は「任意整理の借金を完済してから約5年間」
- 期間中はデビットカードや家族カードで賢く生活する
- 5年経ったら、まずは信用情報の開示請求を行って確認する
- ブラック明けは、クレヒス(利用実績)を育ててから目的のローンに挑戦する
ブラックリストに載っている数年間は一見不便に思えますが、「借金に頼らない健全な金銭感覚を身につけるための準備期間」でもあります。
焦って闇金や怪しい資金調達に頼るのではなく、しっかりと完済し、信用情報をクリーンにしてからステップアップしていきましょう。
ブラックは確かに不安!
でも私は、借りずに暮らす期間があったことで金銭感覚を立て直せました。
「ブラックが怖い」という理由だけで、苦しい返済を放置しないでね!
\こっちも見ていってね!/

カード会社名と、利用残高を入力するだけで、「もし任意整理したらいくらくらいになるのか?」がざっくりと計算できる、任意整理セルフチェッカー٩( ‘ω’ )و


計算はなんどでも利用無料&匿名OK!
もしそのまま相談する場合は、下に相談フォームがついていますので、気になる点など入力して送信してください。

電話番号の入力欄がないから、営業の鬼電が来ないのも安心できる点です!
任意整理を100円単位でお試し計算!
利息がどれくらい削れるかも見れるので、通常通りの支払いと比較するのもおすすめです!


コメント